
Kapitał ludzki i konkurencyjność cenowa
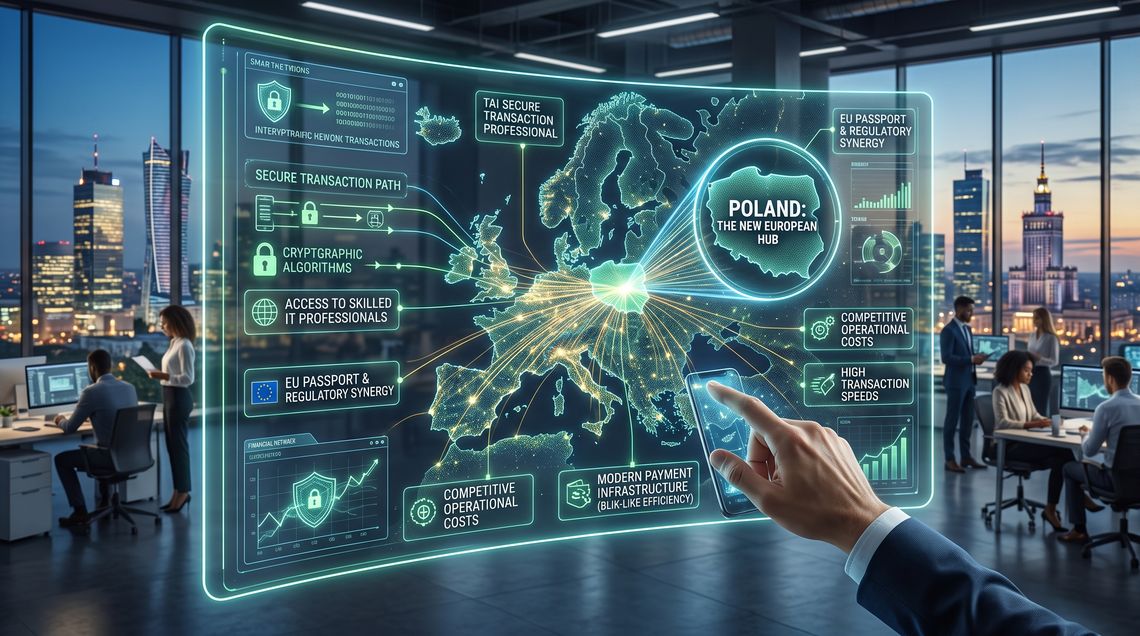
Pierwszym i najczęściej wymienianym powodem jest dostępność wykwalifikowanych specjalistów. Polskie uczelnie techniczne, takie jak Politechnika Warszawska czy AGH w Krakowie, od lat plasują się wysoko w międzynarodowych rankingach informatycznych, a polscy programiści regularnie zajmują czołowe miejsca w globalnych konkursach algorytmicznych organizowanych m.in. przez Google czy Facebook. Dla firmy płatniczej, której cały biznes opiera się na bezpieczeństwie transakcji, szyfrowaniu danych i budowaniu systemów odpornych na oszustwa, dostęp do takiej puli talentów to kwestia być albo nie być.
Co istotne, koszt zatrudnienia takiego specjalisty w Warszawie wciąż pozostaje znacząco niższy niż w zachodniej Europie, mimo że jakość pracy jest taka sama. Do tego, Polscy specjaliści wyróżniają się również wysokim poziomem znajomości języków obcych. To połączenie, czyli wysokie kompetencje przy relatywnie umiarkowanych kosztach, rzadko spotyka się gdzie indziej w Europie.
Regulacyjna stabilność i unijny paszport
Drugim filarem są kwestie prawne. Polska, jako członek Unii Europejskiej, daje firmom fintech dostęp do mechanizmu tzw. europejskiego paszportu regulacyjnego. Instytucja płatnicza, która uzyska licencję Komisji Nadzoru Finansowego (KNF), może świadczyć swoje usługi we wszystkich krajach Europejskiego Obszaru Gospodarczego bez konieczności przechodzenia osobnej procedury licencyjnej w każdym z nich. Dla globalnego gracza, który planuje ekspansję na dziesiątki rynków jednocześnie, to ogromna oszczędność czasu i kosztów prawnych.
Sam nadzór KNF cieszy się przy tym opinią rygorystycznego, ale przewidywalnego. Firmy, które przechodzą przez polski proces licencyjny, wiedzą dokładnie, jakich standardów muszą dotrzymać, co w branży, gdzie zaufanie regulatora bywa walutą samą w sobie, ma ogromne znaczenie.
Zachęty podatkowe i specjalne strefy ekonomiczne
Nie można pominąć również twardych argumentów finansowych, jakie oferuje polski system wsparcia inwestycji. Polska Strefa Inwestycji, będąca następczynią dawnych specjalnych stref ekonomicznych, pozwala firmom technologicznym i usługowym ubiegać się o zwolnienia z podatku dochodowego, obejmujące cały kraj, a nie jak dawniej tylko wybrane, wyznaczone tereny. Dla firmy planującej utworzenie kilkuset osobowego centrum operacyjnego różnica w obciążeniach podatkowych rozłożona na kilkanaście lat potrafi sięgać kwot liczonych w dziesiątkach milionów złotych.
Dodatkowym atutem jest ulga na działalność badawczo-rozwojową (ulga B+R), z której coraz chętniej korzystają firmy fintech inwestujące w rozwój własnych algorytmów antyfraudowych czy systemów analizy ryzyka transakcyjnego. Polskie prawo pozwala na odliczenie znacznej części kosztów kwalifikowanych związanych z pracami rozwojowymi, co czyni prowadzenie działu badawczo-rozwojowego w Polsce wyraźnie tańszym niż w wielu krajach Europy Zachodniej. W połączeniu z niższymi kosztami wynagrodzeń Polska brzmi dla zagranicznych firm jak racjonalna decyzja finansową.
Infrastruktura, która ominęła stare technologie
Paradoksalnie, jednym z największych atutów Polski okazał się jej historyczny brak infrastruktury. Podczas gdy zachodnie banki przez dekady inwestowały w systemy, które dziś są przestarzałe i kosztowne w utrzymaniu, polski sektor bankowy budował swoją cyfrową architekturę praktycznie od zera dopiero po transformacji ustrojowej. Nie musiał więc dźwigać balastu starych rozwiązań i mógł od razu wdrażać nowoczesne standardy.
Najlepszym dowodem tej przewagi jest system BLIK, uruchomiony w 2015 roku przez konsorcjum sześciu konkurujących ze sobą polskich banków. Dziś odpowiada on za większość transakcji internetowych realizowanych w Polsce i jest z sukcesem eksportowany za granicę, działając już m.in. na Słowacji i w Rumunii. Dla zagranicznej firmy płatniczej obserwacja tego ekosystemu to niemal darmowa lekcja tego, jak powinna wyglądać nowoczesna, natychmiastowa infrastruktura transakcyjna. Wiele z tych firm decyduje się więc otworzyć tu centrum rozwoju produktu właśnie po to, by mieć bezpośredni dostęp do zespołów, które ten ekosystem współtworzyły.
Polski standard szybkości transakcji
Polscy konsumenci są dziś wyjątkowo wymagający, jeśli chodzi o szybkość transakcji, i to zjawisko samo w sobie stało się czynnikiem przyciągającym firmy płatnicze. Branże, w których liczy się każda sekunda, czyli e-commerce, subskrypcje, ale też gry i zakłady online, od dawna traktują czas realizacji płatności jako miarę uczciwości platformy. Jeśli wypłata lub potwierdzenie transakcji się opóźnia, użytkownik natychmiast zaczyna podejrzewać oszustwo.
Widać to dobrze na przykładzie sektora gier online, gdzie szybkość i wygoda metod płatności bezpośrednio przekładają się na zaufanie gracza. Wielu operatorów kładzie dziś ogromny nacisk na to, by np. wpłaty przez PayPal były przetwarzane natychmiast, bo wiedzą, że każda dodatkowa minuta oczekiwania to ryzyko utraty klienta na rzecz konkurencji. Firmy płatnicze, które chcą rozwijać swoje produkty pod kątem takich oczekiwań, naturalnie szukają rynku, na którym te standardy są już codziennością, a Polska, z jej kulturą płatności błyskawicznych, doskonale się do tego nadaje.
Centralne położenie i dojrzały rynek pracy zdalnej
Nie można też pominąć zwyczajnej logistyki. Polska leży w samym centrum Europy, ma dobrze rozwiniętą siatkę połączeń lotniczych z większością europejskich stolic oraz strefę czasową zbieżną z resztą kontynentu. To ułatwia koordynację pracy zespołów rozproszonych po całej Europie i pozwala uniknąć problemów, jakie generuje na przykład duża różnica czasu przy centrach zlokalizowanych w Azji.
Do tego dochodzi dojrzały rynek elastycznych form zatrudnienia. Polscy specjaliści IT i fintech od lat przyzwyczajeni są do pracy hybrydowej i zdalnej, co dla zagranicznych firm oznacza łatwiejsze skalowanie zespołów bez konieczności budowania od podstaw ogromnych biur.
Hype na Polskę w social mediach
Trzeba również przyznać, że nie wszystko da się wytłumaczyć twardymi danymi o licencjach czy kosztach zatrudnienia. Obok argumentów biznesowych coraz większą rolę zaczyna odgrywać swego rodzaju medialny hype na Polskę, widoczny szczególnie w mediach społecznościowych. Na TikToku, Instagramie czy facebookowych grupach, Polska bywa dziś przedstawiana jako kraj czysty, bezpieczny i zorganizowany, co dla wielu odbiorców z Zachodu stanowi zupełne zaskoczenie względem stereotypów sprzed lat.
Ten wizerunek powstał z kilku powodów. Polacy, którzy wyemigrowali w ostatnich dwóch dekadach do Wielkiej Brytanii, Niemiec czy Holandii, coraz częściej decydują się na powrót do kraju, przywożąc ze sobą sieć kontaktów zawodowych. Do tego dochodzi rosnąca liczba Polaków mających zagranicznych partnerów życiowych lub biznesowych, co naturalnie zacieśnia więzi towarzyskie i zawodowe między Polską a rynkami zachodnimi. Dla działu HR czy zarządu firmy fintech, który waha się między kilkoma lokalizacjami, taki pozytywny szum wokół danego kraju wpływa na to, że eksplorują Polskę jako potencjalną opcję do ulokowania swojego biznesu. Co więcej, obecność uznanych marek, takich jak globalne procesory płatności czy dostawcy portfeli elektronicznych, działa jak swego rodzaju pieczęć jakości. Skoro firma X czy Y, znana z rygorystycznych standardów bezpieczeństwa, zdecydowała się ulokować tu swoje centrum rozwoju, to w innych firmach łatwiej jest przekonać własny zarząd, że Polska to bezpieczny wybór.
Podsumowanie – dlaczego Polska?
W największym skrócie można powiedzieć, że decyzja globalnych firm płatniczych o inwestowaniu w Polskę wynika z nałożenia się na siebie kilku aspektów naraz: świetnie wykształconych specjalistów, stabilnego i przewidywanego nadzoru regulacyjnego, nowoczesnej infrastruktury zbudowanej bez balastu przestarzałych systemów oraz konsumentów, którzy sami wyznaczają wysokie standardy szybkości i wygody transakcji. Wisienką na torcie jest pozytywny przekaz medialny wokół naszego kraju, który sprawia, że Polska coraz częściej trafia na listę preferowanych lokalizacji inwestycyjnych.


Napisz komentarz
Komentarze